第 2 章 为什么需要 FDE
本章定位: 全书认知第二课——用经济学证明 FDE 模式成立;本书教你"怎么练 FDE",本章回答"为什么需要它、为什么它能赢",第 3 章接着进入"怎么工作"的方法论。
建议读者: 决策层、技术负责人、任何想知道"FDE 为什么值得"的人。
前置: 第 1 章(FDE 定义、"卖人力 vs 卖能力"判断标准)。
本章学习目标:
- 描述传统项目制的"死亡螺旋",并解释为何它是"结构性"而非"管理不善";
- 对比 SaaS / 咨询 / 外包 / FDE+平台四种交付模式,说清 FDE"既要适配又要复用";
- 用"能力回注飞轮 + 经验曲线(Cₙ = C₁ × n⁻ᵅ)"解释 FDE"越做越省";
- 记忆一组 Palantir 财务数据(毛利率约 67%→82.4%、净利率转正、NRR)佐证模式;
- 用 8 条教材诊断量表鉴别"真伪 FDE"。
一句话记住本章: 传统项目制因"每单从零造轮子"而越做越亏(死亡螺旋);FDE+平台因"定制能力被回注、边际成本递减"而越做越省(能力回注飞轮)。
2.1 死亡螺旋:传统项目制的结构性困境
2.1.1 一个自我强化的恶性循环
很多 To B / To G 服务商陷入一个熟悉的恶性循环。顺着箭头走一圈,你就看到了"局部理性、全局自杀":
flowchart TD
    cust["客户定制需求多且分散"] --> rnd["企业投入大量研发<br/>进行定制开发"]
    rnd --> delivery["交付周期长<br/>成本失控"]
    delivery --> loss["项目利润率(毛利)<br/>极低甚至亏损"]
    loss --> noRnd["无力投入<br/>核心平台研发"]
    noRnd --> comp["产品竞争力下降"]
    comp --> lowprice["只能靠低价<br/>和更深度的定制抢单"]
    lowprice --> cust

    style cust fill:#f5ece0,stroke:#a8895f
    style rnd fill:#dbe4f0,stroke:#3949ab
    style delivery fill:#dbe4f0,stroke:#3949ab
    style loss fill:#fdecea,stroke:#d94f4f
    style noRnd fill:#fdecea,stroke:#d94f4f
    style comp fill:#fdecea,stroke:#d94f4f
style lowprice fill:#f5ece0,stroke:#a8895f2.1.2 为什么是"结构性"而非"管理不善"?
很多陷入这个循环的公司,第一反应是"我们项目管得不够好"——于是加强 PMO、压缩工期、精细核算人天。但这些努力往往只能延缓、无法逆转下滑,因为问题不在执行层,而在结构层。逐环拆解这条螺旋,每一步都是"局部理性、全局自杀":
- 需求分散 → 定制开发: 客户的需求真实且合理,销售为了签单必须接。局部看,接单是对的。
- 定制开发 → 周期长、成本失控: 每个项目从头造轮子,没有可复用资产,成本随项目数线性甚至超线性增长。
- 成本失控 → 毛利极低甚至亏损: 为了中标又不得不压价,利润被两头挤压。
- 无利润 → 无力投入平台研发: 这是最致命的一环。没有利润,就没有钱投入到能"一次开发、多次复用"的核心平台上——而平台恰恰是唯一能打破线性成本的东西。
- 无平台 → 产品竞争力下降 → 只能更低价、更深定制抢单: 于是回到第 1 步,每绕一圈,定制更重、毛利更薄、离平台更远。
Caution
死亡螺旋最残酷之处,在于它是自我强化的。 越是缺钱,越不敢投平台;越不投平台,就越只能靠人力堆定制;越堆定制,就越缺钱。这是一个正反馈恶性循环——单靠"更努力地做项目"永远走不出去,因为你越努力,螺旋转得越快。 唯一的出路是从结构上切断某一环:要么容忍短期亏损、强行投入平台(Palantir 的选择),要么改变交付模式本身。
2.1.3 一个痛感场景
团队刚交付完 A 客户的定制系统,B 客户来了几乎一样的需求。因为 A 的代码写死了字段和流程,几乎无法复用,只能推倒重来。于是同一类问题,团队解决了两遍、收了两份人天钱,却没沉淀出任何资产。第三个类似客户来时,团队依然要从零开始。收入在增长,但公司什么都没积累下来——这就是项目制的本质陷阱:用规模换收入,却换不来资产。
FDE 模式则致力于把这条恶性螺旋反转为正向飞轮:在现场解决问题的同时,把定制代码提炼为通用组件;下一个类似项目复用这些组件,部署更快、成本更低;成本下降带来的利润再投入研发更强大的平台。
2.2 四种交付模式全景对比
| 维度 | 标准 SaaS | 传统咨询 | 项目外包 / 定制 | FDE + 平台 |
|---|---|---|---|---|
| 客户适配度 | 低(客户需改变流程适应软件) | 高(定制化方案) | 极高(完全按需开发) | 高(平台底座 + 现场定制集成) |
| 研发复用率 | 极高(100% 同一套代码) | 中(复用分析框架) | 极低(每个项目从头造轮子) | 高(平台约 70% + 定制回注约 30%) |
| 边际成本趋势 | 趋近于零 | 线性增加(依赖高级人头) | 线性增加(依赖开发人头) | 先高后低、经验曲线式递减 |
| 毛利率趋势 | 高且稳定(70–90%) | 稳定(40–60%) | 低且脆弱(10–30%) | 从低到高(成熟期 80%+) |
| 商业模式 | 纯订阅制 | 咨询服务费 | 人天计费或固定项目费 | 高价值许可费(平台授权 + 首期部署) |
Note
上表行业毛利区间(SaaS 70–90%、咨询 40–60%、外包 10–30%)为行业经验口径,非精确统计或统一标准;"约 70% 平台 + 约 30% 现场定制"的比例同样为示意,用于解释"高适配 × 高复用"的结构,不构成实测数据。
这张表最反直觉的一行:适配度 vs 复用率
在传统认知里,"适配度"和"复用率"是天然矛盾的一对——绝大多数公司只能在对角线上二选一:
flowchart LR
    A["高适配 · 低复用<br/>项目外包<br/>完全按客户需求定制"]
    B["低适配 · 高复用<br/>标准 SaaS<br/>客户削足适履"]
    C["高适配 · 高复用<br/>FDE + 平台<br/>平台保复用 + 现场定制保适配"]
    A -.二选一悖论.-> B
    style A fill:#f5ece0,stroke:#a8895f
    style B fill:#dbe4f0,stroke:#3949ab
style C fill:#e4efe4,stroke:#5b7a5b- 标准 SaaS:一套代码服务所有客户,复用率 100%,但客户必须削足适履地适应软件(高复用、低适配)。
- 项目外包:完全按客户需求定制,适配度极高,但每个项目从头造轮子,几乎零复用(高适配、低复用)。
而 FDE + 平台模式试图同时拿到对角线的两端——用"平台底座(保复用)+ 现场定制集成(保适配)"的分层结构破解这个矛盾:
- 底层约 70% 靠平台:数据引擎、本体层、通用组件是标准化的、跨客户复用的——贡献复用率;
- 上层约 30% 靠 FDE 现场定制:贴合每个客户的具体流程、数据、界面——贡献适配度;
- 而且这 30% 不是白写的:其中的通用部分会被回注为平台能力,让下一个客户的"70% 平台"变成"75%、80%"——复用率本身是动态上升的(上述比例均为示意数字)。
Tip
一句话抓住四种模式的本质:
- SaaS 卖"标准品"——边际成本趋零,但触达不了复杂痛点。
- 咨询 卖"洞见"——交付 PPT 和方法论,但不落地为可运行系统。
- 外包 卖"人天"——完全定制,但公司什么资产都沉淀不下来。
- FDE+平台 卖"能力"——平台底座保复用 + 现场定制保适配,定制再回注平台。
2.3 能力回注飞轮与经验曲线:FDE 为什么"越做越省"
2.3.1 正向飞轮:把死亡螺旋反转
FDE 模式把死亡螺旋反转为正向飞轮:
flowchart TB
    solve["客户现场解决问题"] --> refine["提炼定制中的<br/>通用组件(能力回注)"]
    refine --> reuse["下个项目复用<br/>更快 · 更省"]
    reuse --> invest["利润再投入平台"]
    invest --> stronger["平台更强"]
    stronger --> solve

    style solve fill:#dbe4f0,stroke:#3949ab
    style refine fill:#e4efe4,stroke:#5b7a5b
    style reuse fill:#e4efe4,stroke:#5b7a5b
    style invest fill:#f5ece0,stroke:#a8895f
style stronger fill:#e4efe4,stroke:#5b7a5b飞轮的逻辑是:每个客户新的经验/模式被抽象、回注进平台,下一个客户就能复用,从而更快、更省、平台更强。
回注资产的种类: 回注资产不仅包括代码组件,也包括对象模型、关系模型、动作模式和治理规则——业务语义同样是可回注、可复用的资产。
Important
飞轮真正"转"的是两个维度同步推进,而不是单纯"多接项目":
- 价值维度:交付给客户的结果价值,是否越来越大?(客户真的在用、真的因此变好、真的愿意为此增购)
- 杠杆维度:产品杠杆,是否让 FDE 交付这些结果变得越来越容易——代码越少、时间越短?(平台/组件被回注得越多越通用,下一个同类交付就越轻)
两个维度缺一不可: 只盯价值不盯杠杆,公司退回"每次人力硬扛"的外包;只盯杠杆不盯价值,回注变成"为抽象而抽象"。只有当"结果价值越来越大"和"交付越来越容易"同步推进时,飞轮才算真的转起来。
2.3.2 经验曲线:FDE 越做越省的经济学规律
能力回注带来一个朴素但有力的规律——经验曲线效应(Experience Curve Effect,源自波士顿咨询总结的行业经验规律)。本书把它用作解释 FDE"越做越省"的框架(非厂商官方公式),其公式为:
其中:
- \(C_n\):交付第 \(n\) 个客户的部署成本
- \(C_1\):交付第 1 个客户的极高初始成本(此时 FDE 需要大量写非标代码)
- \(n\):累计客户交付数量
- \(\alpha\):学习率参数,由 FDE 团队将非标经验抽象回注给核心平台的速度决定
把这个公式画成曲线,就能一眼看清 FDE 与传统外包的分野——同样是做项目,一个越做越省,一个越做越贵:
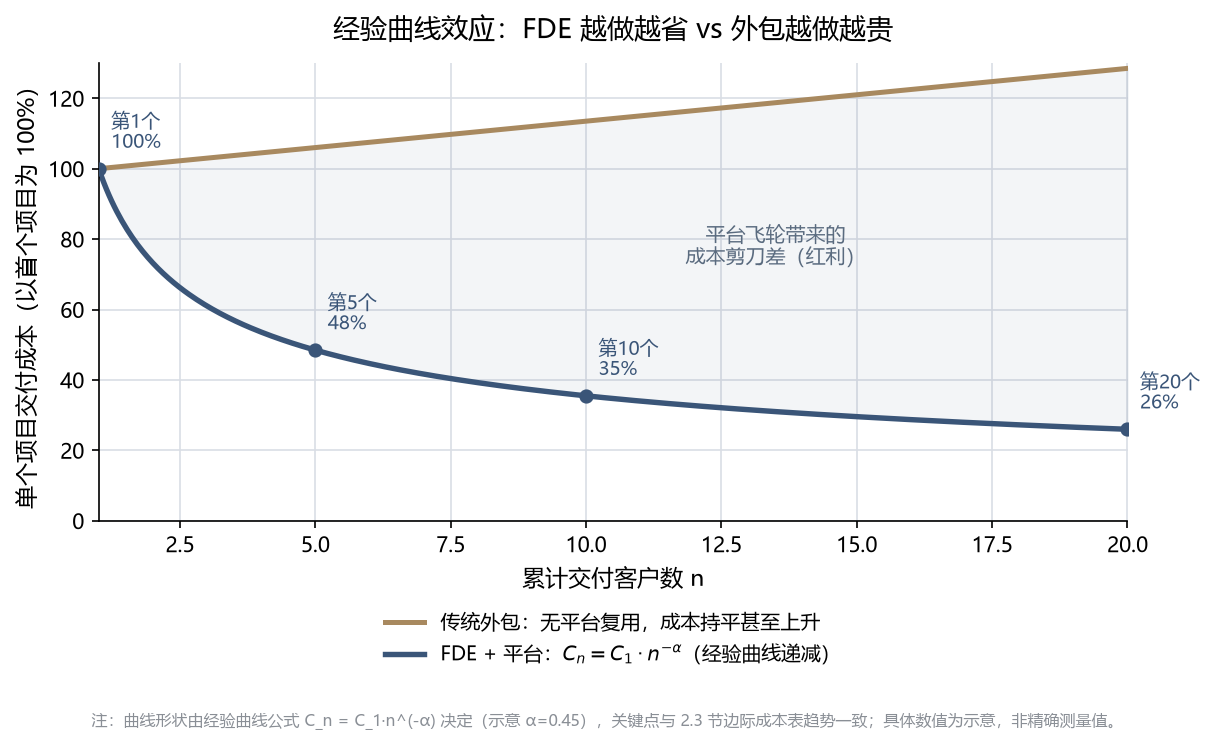
上图中,FDE 的成本随累计交付数 \(n\) 按 \(n^{-\alpha}\) 快速下坠(靛蓝凸降曲线),而传统外包因缺乏平台复用、每单从头再来,成本始终持平甚至因复杂度上升而抬头(琥珀上行曲线)。两条线之间不断张开的"剪刀差",就是平台飞轮沉淀带来的成本红利——它随项目数增加而越拉越大。下面的数据表,正是这条曲线在几个关键节点上的具体展开:
边际成本递减效应示例:
| 项目次序 | 现场所需 FDE 人数 | 实施周期 | 核心平台覆盖度 | 现场定制代码量 | 项目级利润率(示意) |
|---|---|---|---|---|---|
| 第 1 个项目 | 5 人 | 6 个月 | 40% | 60% | -20%(战略亏损) |
| 第 5 个项目 | 3 人 | 3 个月 | 60% | 40% | +35% |
| 第 10 个项目 | 1.5 人 | 1 个月 | 80% | 20% | +65% |
| 第 20 个项目 | 1 人 | 2 周 | 95% | 5% | +85% |
表图对照: 上表四行与图中四个标注节点一一对应(第 1 个 = 高成本起步 → 第 20 个 = 个位数成本),读表时可回看图理解"成本下坠"的趋势。曲线与表格数值均为示意,非精确测量。
口径说明
上表为示意性的单项目核算(把 FDE 现场人力成本计入后,某个项目自身的盈亏)——它会随定制代码占比下降而由负转正,用来解释经验曲线的机理。这与 Palantir 公司整体毛利率(软件毛利率,通常不为负)是两个不同口径,请勿混淆:项目级利润会因重人力投入而为负,公司软件毛利率一般不会。
2.3.3 两种"勇气"的承接反转
FDE 组织要清楚自己处在飞轮哪个阶段,因为它决定了接单逻辑:
| 阶段 | 稀缺资源 | 逻辑 | 智慧 |
|---|---|---|---|
| 启动期(约前 5 个) | 行业 Know-how | 种子逻辑:广撒种、赌通用性 | 敢于为通用性亏钱(抢种子客户默默数据) |
| 成熟期 | FDE 交付带宽 | 杠杆逻辑:精挑选、收割红利 | 敢于为通用性拒单(避孤岛需求,防稀释资产) |
一句话:启动期的智慧是"敢于为通用性亏钱",成熟期的智慧是"敢于为通用性拒单"。 前者怕错过种子,后者怕稀释资产。一个健康的 FDE 组织必须同时具备这两种看似矛盾的勇气,并清醒知道自己在飞轮的哪个阶段。
Note
乙方为什么愿意做投入更重的 FDE 模式?——切换成本。 一旦客户的业务逻辑被固化进系统、工作流真正跑起来,客户便几乎无法迁移——换系统意味着业务逻辑、数据血缘、习惯、流程依赖全要重来,代价远高于采购价。这种"落地生根"的锁定效应,让 FDE 模式的公司拥有了类似公用事业的商业稳定性,同时又兼具软件公司的毛利。外包恰恰相反:卖一次性人力,人走价值走。稳定性与毛利兼得,才是"卖能力"真正打动乙方经营者的商业理由。
2.4 Palantir 财务证据:从"低毛利外包"到"高盈利平台"
本节数据引自 Palantir(NASDAQ: PLTR)SEC 原始备案:S-1 招股书(2020-09,EDGAR) 与历年 10-K 年报(EDGAR 公司档案页)。表中数值均为约数(按备案数据计算,各财年服务 / 非服务收入口径拆分不同),精确值以各财年 10-K 原文为准;第三方汇总站(vcpscanner、valueinvesting.io)仅作交叉参考,不替代一手来源。
Palantir 早年因投入大量 FDE 在客户现场,曾被讥讽为"一家伪装成 SaaS 的低毛利外包公司"。但随着飞轮转动,其财务数据实现反转,分两个阶段发生——先是毛利率站稳高位并进一步爬升,再是盈利能力质变。
第一阶段(2018–2022):毛利率证明"这不是外包"
| 财年 | 整体毛利率(GAAP) | 核心驱动因素 |
|---|---|---|
| 2018 | 72.2% | 政府合同与平台订阅结构占比高,毛利自始不低;净亏损主要在人力与研发投入(解释假说,财报不披露归因) |
| 2019 | 67.4% | 收入结构变化、现场实施扩张(可能解释) |
| 2020 | 67.3% | 组件复用度提升与收入结构调整并行(可能解释) |
| 2021 | 78.0% | 平台复用扩大、FDE 人效改善(可能解释) |
| 2022 | 78.5% | 本体 / 语义层复用扩大、实施效率改善(可能解释) |
毛利率 2018–2020 已站稳 67–72% 高位——远高于外包的 10–30%,"这不是外包"在起点就成立;2021 年起进一步爬升至 78.5%(2022),为"飞轮成熟"背书。
* 表注:均为 GAAP 整体毛利率。2018(430,008/595,409=72.2%)与 2019(500,182/742,555=67.4%)按 SEC S-1/A 原始利润表计算;2020(FY,10-K 口径约 67.3%);2021(1,202/1,542≈78.0%)与 2022(1,497/1,906≈78.5%)按财报数据复算。驱动因素列为解释假说——财报只披露结果、不披露归因,请勿写成 Palantir 官方归因。GAAP 整体毛利率 ≠ contribution margin ≠ 项目级毛利 ≠ 营业利润率(见下阶段表),指标口径不可混用。
第二阶段(2023–2025):毛利率见顶后,飞轮威力转移到"盈利能力"
到 2023 年后,毛利率稳定在 80% 出头的高平台,不再是看点。真正体现飞轮成熟的是经营利润率与净利率的转正与飙升——这标志着平台复用带来的规模效应终于压过了 FDE 的人力投入成本:
| 财年 | 整体毛利率 | 经营利润率 | 净利率 | 营收(亿美元) | 营收增速 |
|---|---|---|---|---|---|
| 2022 | 78.5% | -8.5% | -19.5% | 19.1 | +23.6% |
| 2023 | 80.6% | +5.4% | +9.8%(首次转正) | 22.3 | +16.7% |
| 2024 | 80.3% | +10.8% | +16.3% | 28.7 | +28.8% |
| 2025 | 82.4% | +31.6% | +36.5% | 44.8 | +56.2% |
xychart-beta
    title "Palantir 利润率趋势(2022–2025)"
    x-axis ["2022", "2023", "2024", "2025"]
    y-axis "百分比" -30 --> 90
    line [78.5, 80.6, 80.3, 82.4]
    line [-19.5, 9.8, 16.3, 36.5]
line [0, 0, 0, 0]Note
图解说明: 2022 年净利率为 -19.5%(负值),此处把 Y 轴下限放宽到 -30% 以完整展示该亏损点(避免负值被截断渲染异常);图中第三条水平 0 线为盈亏分界——净利率落在 0 线以下即亏损(2022),2023 年首次转正后站上 0 线并持续爬升。重点观察 2023 年净利率首次转正后持续爬升的趋势。
这张表最反直觉、也最有说服力的一点是: 2024→2025 年,Palantir 营收增速不降反升(+28.8%→+56.2%),同时经营利润率翻了近三倍(10.8%→31.6%)。一家体量已达数十亿美元的公司还同时实现"增长加速 + 利润率飙升",与飞轮进入成熟期的典型特征一致——平台底座沉淀得越厚,新增收入边际成本越低,于是规模越大反而越赚钱。
Caution
相关 ≠ 因果: 上述财务趋势只能说明 Palantir 的财务表现与"平台复用带动利润率上升"假说一致,不能单凭财务数据证明"FDE 模式导致了利润率提升"——真实因果还需结合产品复用指标、成本结构与组织事实综合判断。对外引用时请勿表述为"财务数据证明 FDE 有效"。
除了毛利/净利,还有两组数据与"落地生根、卖能力"的判断相互印证:
- 净收入留存率(NRR)——"从 1 个用例扩展到 N 个"的硬证据。NRR 衡量老客户今年比去年多付多少钱,>100% 说明老客户在持续增购。Palantir FY2021 总体 NRR 达 131%,FY2022 为 115%,2024 年回升至 ~118%。这组数字佐证了 FDE"先用快赢切入、再横向复制"的扩张逻辑。
Note
NRR 口径提示: 各财年 NRR 数字取自当年财报 / 投资者信函披露(汇总口径可参考 ycharts:PLTR Net Dollar Retention Rate),Palantir 曾对 NRR 的统计口径做过调整,跨期数值并非严格可比;涉及跨年对比或对外引用前,请以最新年度财报披露口径为准。
- 单客户产出持续走高——规模化不是堆客户数,而是做深单客户。Top 20 客户近 12 个月平均收入由 2024 年约 6460 万美元升至 2025 年约 9390 万美元(财报披露约数)。
Important
对 To B / To G 技术服务商的启示: 早期容忍较低毛利率、敢于向客户现场派驻顶尖人才(FDE),是获取行业 Know-how 和核心数据的必经之路。只要建立"现场定制 → 平台抽象"的坚实反馈管道,后期规模化盈利水到渠成。Palantir 用了约七年(2018 的 72.2% 毛利、大额净亏损 → 2025 的 82.4% 毛利、36.5% 净利率)走完这条路——飞轮启动慢,但一旦转起来,回报呈非线性(幂律式)增长。
2.5 教材诊断量表:8 条鉴别真伪 FDE
本节把本质辨析,变成一份可勾选的教材诊断量表——你不再需要凭感觉判断"对方是不是真 FDE",而是照着量表逐项核验。
Note
本量表用于课堂辨析与自检;对外做正式判断时,请结合合同条款、考核与汇报线等一手证据。
先看三档判定——核心看"做完项目留下什么":
| 维度 | 外包 | 项目制 | 真 FDE |
|---|---|---|---|
| 做完项目留下什么 | 只留给客户一个孤立系统 | 带回一些经验,但无法复用(留在个人身上) | 去掉客户信息后,把通用经验沉淀为可复用模板 / Skill / 平台能力 |
一句话:外包留系统、项目制留经验(不可复用)、FDE 留可复用的平台能力。 判断真伪,就看"项目结束、人离开现场之后,公司手里留下了什么"。
8 条鉴别项(真 FDE 应尽量满足):
- 1. 交付结束后,公司能力是否增长?——不只是客户受益,而是"公司"这个主体的可复用能力变强了。
- 2. 是否有能力回注动作?——识别 → 抽象 → 集成 → 验证,形成闭环。
- 3. 是否按价值而非人头计费?——报价挂钩结果/KPI,而非人天(Time & Material)。人天计费从考核上就会把 FDE 逼回外包。
- 4. FDE 是否汇报给产品线而非销售?——汇报线决定行为;汇报给销售会被"签单压力"裹挟成一次性外包。
- 5. 定制代码是否被抽象为可复用组件?——不是写完就留客户那里,而是通用部分抽离、回注。
- 6. 是否沉淀了 Playbook / SOP?——把"这次怎么做的"固化成可复用方法文档。
- 7. 离开现场后系统是否仍能自运营?——客户离开 FDE 后系统照常运转,说明交付物是"能力"而非"人"。
- 8. 人才是否是真工程师(能写生产级代码)而非咨询顾问?——FDE 内核是工程师身份。
Caution
这张量表不是"全或无"的考试,而是一把诊断尺。 现实中可能满足 6 条、卡在 1 条。卡住的那条,往往就是它正向外包退化的位置(尤其 3、4 两条考核/汇报线,是退化最快入口)。
Tip
给甲方的判读阈值(可操作版): 8 条中勾选 ≥6 条,且 1、2、3、4 四条硬指标必须勾选,才可认定为"真 FDE 倾向"。若硬指标缺任何一条(尤其 3 按价值计费、4 汇报产品线),无论其余几条如何,都应视为"高退化风险"——签约前优先核验这两条,因为它们是考核/汇报线层面的结构性保证,后天很难补齐。
2.6 对读者意味着什么
本章立住了"卖人力→卖能力"这条贯穿全书的主线:
- 死亡螺旋解释了旧模式为什么走不通;
- 四种模式对比标出了 FDE 的独特位置(适配 × 复用两全);
- 能力回注飞轮 + 经验曲线证明"越做越省";
- Palantir 财务数据把逻辑落成数字;
- 教材诊断量表给了你识别真伪的尺子。
而"飞轮怎么落地"——能力回注四步法(识别→抽象→集成→验证)、四阶段交付流程、Gate 纪律,正是第 3 章及以后要展开的"最佳实践"。
反模式与红线
- 只见"人天计费"、不见能力沉淀。 按人天/人头计费,从考核机制上就把 FDE 逼回外包——报价要挂钩结果/KPI。
- 把"多接项目"当成"飞轮转起来了"。 飞轮需要"价值 + 杠杆"双维度,单纯堆项目数会退回人力硬扛。
- 真假 FDE 快速判读: 项目结束、人离开现场后,公司留下什么?外包留系统、项目制留经验、FDE 留可复用的平台能力。
- 启动期不敢为通用性亏钱,或成熟期不敢为通用性拒单。 阶段判断错误会错失种子或稀释资产。
🔺 本书红线(延续第 1 章):能力必须回注、平台必须增长。 这是本章"飞轮"与"教材诊断量表"共同守护的底线——它既是商业模式,也是 FDE 的伦理内核。
本章小结
- 传统项目制的死亡螺旋是结构性、自我强化的——"越努力螺旋转得越快",只能从结构上切断。
- 四种模式:SaaS 卖标准品、咨询卖洞见、外包卖人天、FDE 卖能力。
- FDE"越做越省"靠能力回注飞轮 + 经验曲线(Cₙ = C₁ × n⁻ᵅ):定制回注平台,边际成本幂律递减。
- 财务佐证:Palantir 毛利率约 67%→82.4%(GAAP,2018–2020 已站稳 67–72% 高位、2021 起爬升,2021–2025 已按财报复算)、净利率 2023 年首次转正、2025 年达 36.5%、NRR>100%、单客户收入走高(趋势与"平台复用假说"一致,不构成因果证明)。
- 一句判定:外包留系统、项目制留经验(不可复用)、FDE 留可复用的平台能力。
动手自检:
- 我能画出死亡螺旋的正反馈环并指出断点吗?
- 我能讲清"适配度 × 复用率"为何通常矛盾、FDE 如何同时拿到两端吗?
- 我能用"价值 + 杠杆"双维度解释什么是"真的飞轮"吗?
- 我能说出"外包 / 项目制 / FDE 做完项目各留下什么"吗?
练习与思考
- 基础: 默写四种交付模式及各自的毛利率/复用率特征;画出死亡螺旋闭环。
- 进阶: 用"能力回注飞轮"分析一个你熟悉的、陷入"用规模换收入"的失败项目,指出它卡在哪一环节、缺了哪一维。
- 挑战(迁移练习): 为一家外包公司设计"卖人力 → 卖能力"的转型路径——需要什么组织/考核/平台投入,启动期敢为什么亏钱、成熟期敢为什么拒单。
延伸阅读
- 想读"卖人力→卖能力"更完整的经济学论证、中国云厂商"类 FDE"实践与转型路线图,见 FDE-101 https://www.cloudzun.com/fde-course/(第 2 章为什么需要 FDE、第 13 章中国云服务商的 FDE 实践图谱、第 14 章中国区 FDE 转型的五大挑战与应对)。
- 下一章: FDE 交付方法论:四阶段与能力回注(飞轮怎么落地)。